Il-konformità legali hija l-obbligu li tosserva kull regola li torbot in-negozju tiegħek: statuti u kodiċijiet, regolamenti tal-UE direttament applikabbli, kundizzjonijiet tal-permessi u l-liċenzji, ftehimiet kollettivi tax-xogħol, u l-politiki interni li adottajt int stess. Għal kumpanija li topera fl-Olanda dawk l-obbligi huma miġbura f'numru limitat ta' oqsma rikonoxxibbli, kull waħda bis-superviżur tagħha stess: impjiegi, protezzjoni tad-dejta u ċibersigurtà, rappurtar fiskali u finanzjarju, kontra l-ħasil tal-flus, liġi tal-kompetizzjoni u tal-konsumatur, ambjent u sikurezza tal-prodotti, ġestjoni korporattiva, u liċenzjar speċifiku għas-settur. Li tkun taf liema oqsma japplikaw għalik, u liema awtorità tinforza kull waħda minnhom, huwa l-eżerċizzju kollu.
Dan l-artiklu jistabbilixxi t-tipi ewlenin ta’ konformità legali li jiltaqa’ magħhom negozju Olandiż, x’jirrikjedi kull wieħed fil-fatt, u liema regolatur se jiġi jħabbat il-bieb. Huwa apposta ħarsa ġenerali aktar milli manwal: l-għan huwa li tkun tista’ timmappa l-obbligi tiegħek stess, tara fejn huma l-lakuni tiegħek, u tkun taf ma’ min qed tittratta meta tasal ittra.
Konformità legali u konformità regolatorja: x'inhi d-differenza
Iż-żewġ termini spiss jintużaw minflok xulxin, u d-distinzjoni hija aktar utli milli tidher. Il-konformità legali hija d-dmir wiesa' li wieħed jikkonforma mal-liġi kif tapplika għal kulħadd: il-Burgerlijk Wetboek, il-leġiżlazzjoni tat-taxxa, il-liġi tal-impjiegi, il-liġi kriminali, ir-regoli ġenerali dwar l-ambjent u dwar id-dejta personali. Din tistabbilixxi l-bażi, u tapplika kemm jekk xi ħadd ikun qed jara kif ukoll jekk le.
Il-konformità regolatorja hija s-sett aktar ristrett ta' obbligi li superviżur nominat jimmonitorja u jinforza, ġeneralment f'settur definit jew fuq riskju definit. Istituzzjoni ta' ħlas taħt il-Wet op het financieel toezicht, sptar taħt l-ispettorat tal-kura tas-saħħa, operatur ta' installazzjoni taħt omgevingsvergunning u operatur tal-logħob tal-azzard taħt il-Wet op de kansspelen huma kollha soġġetti għal konformità regolatorja f'dan is-sens. Il-karatteristiċi tagħha huma liċenzja jew reġistrazzjoni, dmir kontinwu ta' rappurtar, setgħat ta' spezzjoni, u strumenti ta' infurzar amministrattiv bħal ordni soġġetta għal ħlas ta' penali (last onder dwangsom) jew multa amministrattiva.

Il-konsegwenza prattika hija li t-tnejn jiġu infurzati permezz ta’ rotot differenti u fuq skali ta’ żmien differenti. Ksur tal-liġi ġenerali ġeneralment joħroġ permezz ta’ tilwima, talba jew investigazzjoni kriminali, u jiġi solvut minn qorti. Ksur ta’ regola regolatorja joħroġ permezz ta’ spezzjoni jew rapport obbligatorju, u jiġi solvut amministrattivament, ħafna drabi ħafna qabel ma tkun involuta xi qorti u b’limitu ferm aktar baxx għall-intervent. Meta timmappa l-obbligi tiegħek, innota kontra kull waħda liema rotta tapplika, għax tiddetermina min jeħtieġ li jiġi mgħarraf, kemm malajr trid tirrispondi, u jekk intix qed tittratta ma’ superviżur li trid tibqa’ titkellem miegħu wara.
Oqgħod attent li timporta oqfsa li ma japplikawx hawn. Punti ta' referenza Anglo-Amerikani bħall-Att Sarbanes-Oxley jew kodiċijiet tas-settur imfassla għas-suq tal-Istati Uniti m'għandhom l-ebda forza legali fl-Olanda, madankollu spiss jidhru fis-softwer tal-konformità. Dak li jorbot kumpanija Olandiża hija l-liġi Olandiża u tal-UE, supplimentata minn standards kuntrattwali li qbilt magħhom, bħal ktieb tar-regoli ta' skema ta' ħlas jew rekwiżit ta' awditjar tal-klijent.
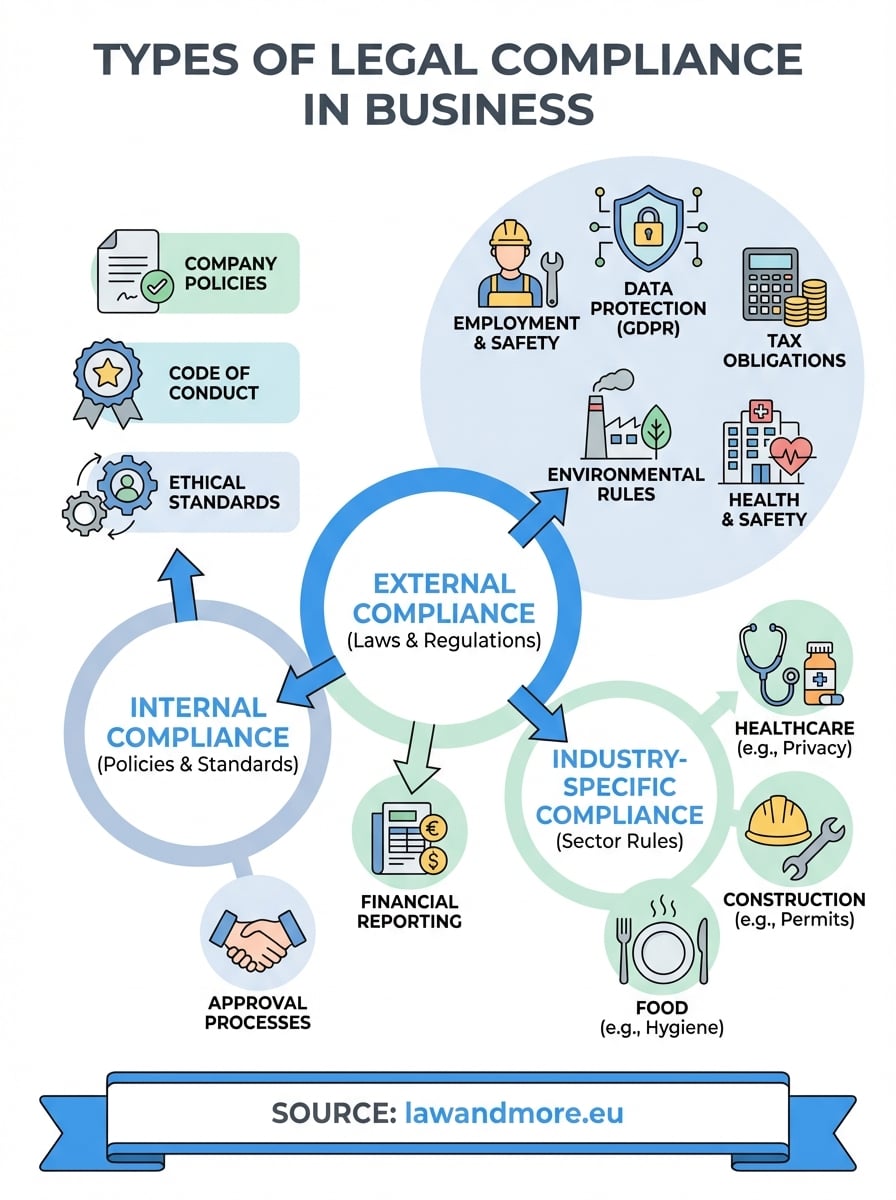
Konformità interna u esterna: żewġ sorsi ta' obbligu
Il-konformità esterna tkopri kull ħaġa imposta fuqek minn barra: leġiżlazzjoni, regolamenti tal-UE, kundizzjonijiet tal-permess, ftehimiet kollettivi tax-xogħol iddikjarati ġeneralment vinkolanti, u r-regoli ta' kwalunkwe skema li ngħaqadt magħha. Ma tistax tinnegozja dawn biex tneħħihom, u l-konsegwenzi tal-ksur jiġu stabbiliti minn xi ħadd ieħor.
Il-konformità interna tkopri r-regoli li tistabbilixxi int stess: kodiċi ta' kondotta, matriċi ta' approvazzjoni għan-nefqa, politika dwar rigali u ospitalità, kodiċi għall-fornituri, standards ta' kwalità 'l fuq mill-minimu statutorju. Dawn huma volontarji fl-oriġini tagħhom iżda mhux fis-seħħ. Ladarba tiġi adottata u kkomunikata, regola interna tifforma dak li qorti jew superviżur iqis bħala kondotta raġonevoli mill-organizzazzjoni tiegħek, tista' ssir parti mir-relazzjoni ta' impjieg, u hija l-kejl li bih titkejjel tkeċċija minħabba ksur tar-regoli tal-kumpanija. Politika li ma tinforzax hija agħar minn ebda politika, għax tagħti prova li identifikajt riskju u mbagħad ma għamilt xejn dwaru.
It-tnejn jingħaqdu flimkien b'mod li huwa importanti għar-responsabbiltà. Il-liġi Olandiża u tal-UE teħtieġ dejjem aktar mhux biss li tobdi regola iżda li tista' turi li organizzajt ruħek biex tobdiha: il-prinċipju tar-responsabbiltà fil-GDPR, l-organizzazzjoni amministrattiva u d-dmirijiet ta' kontroll intern fis-superviżjoni finanzjarja, l-inventarju tar-riskju u l-evalwazzjoni skont il-liġi tal-kundizzjonijiet tax-xogħol. F'kull każ is-sistema interna hija l-obbligu estern. Huwa għalhekk li d-dokumentazzjoni mhijiex burokrazija iżda evidenza, u hija r-raġuni għaliex funzjoni ta' konformità teħtieġ sid ċar b'responsabbiltajiet definiti fil-livell tal-bord aktar milli folder kondiviż.
Konformità mal-impjiegi u l-post tax-xogħol
L-impjieg huwa fejn il-biċċa l-kbira tan-negozji Olandiżi jilħqu l-konformità l-ewwel, għaliex ir-regoli huma liġi obbligatorja li ma tistax tiġi kuntrattata għall-iżvantaġġ tal-impjegat. Il-liġi dwar it-tkeċċija tinsab fil-Ktieb 7 tal-Burgerlijk Wetboek kif iffurmata mill-ġdid mill-Wet werk en zekerheid u l-Wet arbeidsmarkt in balans, u hija magħluqa fin-natura tagħha: min iħaddem jeħtieġ waħda mir-raġunijiet statutorji, u jeħtieġ it-triq it-tajba. Ir-ridundanza għal raġunijiet ekonomiċi tan-negozju u t-tkeċċija wara inkapaċità fit-tul jgħaddu mill-UWV; raġunijiet personali bħal prestazzjoni insuffiċjenti, relazzjoni tax-xogħol imfixkla jew imġieba ħatja jgħaddu mill-kantonrechter. It-tkeċċija b'kunsens reċiproku hija rreġistrata f'vaststellingsovereenkomst (ftehim ta' soluzzjoni), li l-impjegat jista' jirrevoka fil-perjodu ta' riflessjoni statutorju.
Madwar dak il-qalba jinsabu r-regoli tal-ħin tax-xogħol tal-Arbeidstijdenwet, ir-reġim tal-paga minima tal-Wet minimumloon en minimumvakantiebijslag, li mill-2024 'l hawn huwa espress bħala paga minima statutorja fis-siegħa u huwa aġġustat darbtejn fis-sena mill-Ministeru għall-Affarijiet Soċjali u l-Impjiegi, u d-dmirijiet tas-saħħa u s-sigurtà tal-Arbeidsomstandighedenwet. L-obbligu ċentrali taħt dan tal-aħħar huwa r-risico-inventarisatie en -evaluatie: valutazzjoni bil-miktub tar-riskji fuq il-post tax-xogħol bi pjan ta' azzjoni, li n-Nederlandse Arbeidsinspectie titlob l-ewwel. L-impjieg ta' ċittadini mhux taż-ŻEE jdaħħal fis-seħħ il-Wet arbeid vreemdelingen, bir-rekwiżiti tal-permess tax-xogħol jew permess ikkombinat u kontrolli tal-identità li l-ispettorat jinforza permezz ta' multa amministrattiva.

Żewġ żviluppi jistħoqqilhom post fi kwalunkwe pjan ta’ konformità tal-impjiegi attwali. Mindu daħal fis-seħħ il-Wet bescherming klokkenluiders, min iħaddem b’ħamsin impjegat jew aktar kien meħtieġ li jopera proċedura ta’ rappurtar interna li tissodisfa r-rekwiżiti statutorji, bil-Huis voor Klokkenluiders bħala l-kanal estern. U n-negozji li jagħmlu l-ħaddiema disponibbli għal partijiet terzi jiffaċċjaw il-Wet toelating terbeschikkingstelling van arbeidskrachten: ir-reġistrazzjoni man-Nederlandse Arbeidsautoriteit tibda mill-1 ta’ Novembru sal-31 ta’ Diċembru 2026, l-att jidħol fis-seħħ fl-1 ta’ Jannar 2027, u l-infurzar isegwi mill-1 ta’ Jannar 2028. Kemm dawk li jikru kif ukoll l-aġenziji jinqabdu, għax l-ingaġġ ta’ fornitur mhux ammess ikun ipprojbit.
Protezzjoni tad-dejta u konformità taċ-ċibersigurtà
L-ipproċessar tad-dejta personali huwa rregolat mir-Regolament Ġenerali dwar il-Protezzjoni tad-Dejta, magħruf bl-Olandiż bħala l-Algemene verordening gegevensbescherming, supplimentat mill-Uitvoeringswet AVG. Ir-regolatur huwa l-Autoriteit Persoonsgegevens. M'hemm l-ebda dmir ġenerali li tirreġistra mal-AP qabel ma tipproċessa dejta personali; dak ir-rekwiżit sparixxa meta l-GDPR issostitwixxa s-sistema ta' notifika l-qadima. Dak li ssostitwixxah huwa r-responsabbiltà: trid tkun tista' turi, fuq talba, li l-ipproċessar tiegħek huwa legali.
F'termini konkreti dan ifisser bażi legali għal kull operazzjoni ta' pproċessar, rekord tal-attivitajiet ta' pproċessar, informazzjoni trasparenti dwar il-privatezza, proċeduri li jistgħu jaħdmu għal talbiet ta' aċċess, rettifika u tħassir, ftehimiet ta' pproċessar ma' kull proċessur, valutazzjoni dokumentata tat-trasferimenti barra ż-Żona Ekonomika Ewropea, miżuri ta' sigurtà tekniċi u organizzattivi xierqa, u valutazzjoni tal-impatt fuq il-protezzjoni tad-dejta fejn l-ipproċessar x'aktarx jirriżulta f'riskju għoli. Ksur ta' dejta personali għandu jiġi nnotifikat lill-Autoriteit Persoonsgegevens fi żmien tnejn u sebgħin siegħa minn meta jsir jaf bih sakemm ma jkunx probabbli li jirriżulta f'riskju għall-individwi, u l-individwi affettwati għandhom jiġu mgħarrfa wkoll fejn ir-riskju huwa għoli. Il-multi massimi skont il-GDPR jilħqu l-għoxrin miljun ewro jew erba' fil-mija tal-fatturat annwali dinji, skont liema jkun l-ogħla.
Iċ-ċibersigurtà issa hija qasam ta' konformità separat aktar milli aspett tal-protezzjoni tad-dejta. Is-Cyberbeveiligingswet, li timplimenta d-Direttiva NIS2, ilha fis-seħħ mill-15 ta' Awwissu 2026. Tapplika għal entitajiet essenzjali u importanti f'setturi magħżula, teħtieġ reġistrazzjoni man-National Cyber Security Centrum, u timponi dmir ta' kura li jkopri l-ġestjoni tar-riskju, is-sigurtà tal-katina tal-provvista, l-immaniġġjar tal-inċidenti u l-kontinwità tan-negozju, appoġġjat mir-responsabbiltà tal-maniġment. Inċidenti sinifikanti għandhom jiġu rrappurtati permezz ta' proċess f'żewġ stadji: twissija bikrija fi żmien erbgħa u għoxrin siegħa u notifika aktar sħiħa fi żmien tnejn u sebgħin siegħa. Is-superviżjoni hija maqsuma fost is-superviżuri settorjali, bir-Rijksinspectie Digitale Infrastructuur responsabbli għall-infrastruttura diġitali u l-fornituri tas-servizzi diġitali. L-ewwel mistoqsija li għandek twieġeb hija sempliċement jekk l-organizzazzjoni tiegħek taqax fl-ambitu, għaliex id-daqs u s-settur jiddeterminaw dan, mhux il-fehma tiegħek stess dwar kemm int kritiku.
L-intelliġenza artifiċjali ġiet miżjuda mal-istess xkaffa. Skont l-Att tal-UE dwar l-IA, il-projbizzjonijiet fuq prattiki inaċċettabbli, l-obbligi għal mudelli tal-IA għal skop ġenerali u d-dmirijiet ta’ trasparenza għal sistemi li jinteraġixxu man-nies jew jiġġeneraw kontenut sintetiku diġà japplikaw. Ir-reġim ta’ riskju għoli ġie pospost mill-pakkett omnibus diġitali, għal Diċembru 2027 għas-sistemi elenkati fl-Anness III u għal Awwissu 2028 għal dawk koperti mill-Anness I. Id-Direttiva separata dwar ir-Responsabbiltà tal-IA ġiet irtirata, għalhekk ir-responsabbiltà għal ħsara relatata mal-IA tkompli tiġi vvalutata skont ir-regoli Olandiżi ordinarji dwar it-tort, ir-responsabbiltà tal-prodott u l-kuntratt.
Konformità finanzjarja, fiskali u kontra l-ħasil tal-flus
Kull negozju fl-Olanda għandu obbligi fiskali: taxxa fuq id-dħul korporattiv jew taxxa fuq id-dħul skont il-forma legali, taxxa fuq il-valur miżjud, u taxxi fuq il-pagi miżmuma u mħallsa għall-impjegati. Il-Belastingdienst jamministra dawn kollha, u d-dmir ta’ konformità huwa proċedurali daqs kemm huwa sostantiv: prospetti korretti u f’waqthom, rekords kompluti, u amministrazzjoni li tista’ tiġi awditjata. Il-perjodu statutorju ta’ żamma għar-rekords tan-negozju huwa ta’ seba’ snin, u għaxar snin għad-dejta relatata mal-proprjetà immobbli. Id-ditta tagħna ma tagħtix pariri dwar l-istrutturar tat-taxxa; għall-pożizzjoni sostantiva tat-taxxa għandek bżonn konsulent tat-taxxa, u d-diviżjoni sensibbli tax-xogħol hija li l-konsulent tat-taxxa jiddetermina l-pożizzjoni u l-konsulent legali jittratta l-konsegwenzi meta ssegwi tilwima jew investigazzjoni.

Ir-rappurtar finanzjarju huwa obbligu tal-liġi tal-kumpaniji daqs kemm huwa obbligu tal-kontabilità. BV jew NV trid tħejji, tadotta u tippreżenta kontijiet annwali mal-Kamer van Koophandel, mhux aktar tard minn tnax-il xahar wara t-tmiem tas-sena finanzjarja. Il-preżentazzjoni tard mhijiex formalità: hija reat ekonomiku, u f'falliment sussegwenti tgħodd bħala ġestjoni mhux xierqa u toħloq preżunzjoni li l-falliment kien kawża importanti tal-insolvenza, li huwa l-mekkaniżmu li bih id-diretturi jispiċċaw personalment responsabbli għad-defiċit. Kumpaniji li t-titoli tagħhom huma nnegozjati f'suq regolat għandhom dmirijiet addizzjonali ta' rappurtar u żvelar sorveljati mill-Autoriteit Financiele Markten.
Il-konformità kontra l-ħasil tal-flus skont il-Wet ter voorkoming van witwassen en financieren van terrorisme tapplika biss għal istituzzjonijiet magħżula, iżda dik il-lista hija itwal milli jassumu ħafna nies: banek, assiguraturi u istituzzjonijiet ta' ħlas, iżda wkoll kontabilisti, konsulenti tat-taxxa, nutara tal-liġi ċivili, avukati f'ċerti kapaċitajiet, aġenti tal-proprjetà immobbli, uffiċċji ta' fiduċja, fornituri ta' servizzi kripto u negozjanti ta' oġġetti li jirċievu ħlasijiet kbar fi flus kontanti. Id-dmirijiet huma diliġenza dovuta tal-klijent proporzjonata għar-riskju, identifikazzjoni u verifika tas-sid benefiċjarju aħħari fil-limitu ta' ħamsa u għoxrin fil-mija, monitoraġġ kontinwu tat-tranżazzjonijiet, u rappurtar ta' tranżazzjonijiet mhux tas-soltu lill-FIU-Nederland. Is-sistema Olandiża tirrapporta tranżazzjonijiet mhux tas-soltu, mhux dawk suspettużi, li huwa limitu deliberatament aktar baxx. Is-superviżjoni hija maqsuma bejn De Nederlandsche Bank, l-Autoriteit Financiele Markten, il-Bureau Toezicht Wwft fl-amministrazzjoni tat-taxxa u l-korpi professjonali. Il-ħasil tal-flus innifsu huwa reat kriminali skont l-artikoli 420bis sa 420quater tal-Wetboek van Strafrecht; il-Wwft jimponi dmirijiet preventivi biss. Il-gwida tagħna għall-ħasil tal-flus fl-Olanda tispjega kif it-tnejn jaqblu flimkien, u d-ditti li jimmaniġġjaw assi diġitali għandhom jaqraw ukoll in-nota tagħna dwar ir-riskji ta’ konformità tal-kriptomunita.
Il-konformità mas-sanzjonijiet tinsab flimkien mal-ġlieda kontra l-ħasil tal-flus u ta’ spiss tiġi konfuża magħha, għalkemm torbot lil kulħadd aktar milli istituzzjonijiet nominati u ma tammetti l-ebda approċċ ibbażat fuq ir-riskju. Jekk in-negozju tiegħek jinnegozja bejn il-fruntieri, ara l-gwida tagħna għall- konformità mas-sanzjonijiet fl-Olanda għall-iskrinjar, it-test tas-sjieda u l-kontroll u d-dmirijiet ta’ rappurtar skont is-Sanctiewet tal-1977.
Il-kompetizzjoni, il-konsumatur u l-konformità mal-kuntratti
Il-Mededingingswet tirrifletti l-liġi tal-kompetizzjoni tal-UE. Ftehimiet u prattiki miftiehma li jirrestrinġu l-kompetizzjoni huma pprojbiti, kif inhu l-abbuż ta’ pożizzjoni dominanti, u l-Autoriteit Consumment en Markt tinforza t-tnejn b’setgħat investigattivi li jinkludu spezzjonijiet mhux imħabbra tal-bini tan-negozju u tad-dejta diġitali. L-espożizzjonijiet li jaqbdu kumpaniji ordinarji rarament ikunu kartelli standard: huma skambji ta’ informazzjoni f’assoċjazzjoni kummerċjali, ftehimiet dwar il-prezzijiet jew it-territorju bejn distributuri, arranġamenti ta’ nuqqas ta’ kaċċa illegali bejn min iħaddem, u żamma tal-prezz tal-bejgħ mill-ġdid imlibbes bħala prezz rakkomandat. Il-multi huma kkalkulati fuq il-fatturat, u d-diretturi jistgħu jiġu mmultati personalment talli jagħtu struzzjonijiet biex jipparteċipaw.
L-istess awtorità tinforza l-liġi tal-konsumatur, li tilħaq kull negozju li jbigħ lill-konsumaturi. Ir-regoli dwar il-bejgħ mill-bogħod, l-informazzjoni prekuntrattwali, id-dritt ta’ rtirar ta’ erbatax-il jum, prattiki kummerċjali inġusti u termini standard onerużi b’mod mhux raġonevoli jinsabu fil-Ktieb 6 tal-Burgerlijk Wetboek u huma infurzati kemm privatament, għaliex konsumatur jista’ jinvalida klawżola inġusta, kif ukoll pubblikament, għaliex l-ACM tista’ timponi multi. L-ACM tirregola wkoll is-swieq tal-enerġija, tat-telekomunikazzjoni, postali u tat-trasport, u minn meta l-Energiewet daħlet fis-seħħ fl-1 ta’ Jannar 2026 tapplika dak l-att minflok l-Elektriciteitswet 1998 u l-Gaswet.
Il-konformità kuntrattwali hija l-qasam kwiet li jipproduċi l-aktar tilwim. It-termini u l-kundizzjonijiet ġenerali għandhom jingħataw jew isiru disponibbli qabel jew fil-ħin li jiġi konkluż il-kuntratt, jew il-parti l-oħra tista’ tannulla l-klawżoli fihom. Il-perjodi ta’ limitazzjoni u notifika statutorji jiskadu kemm jekk xi ħadd ikun qed josservahom kif ukoll jekk le: xerrej għandu jilmenta fi żmien raġonevoli minn meta jiskopri difett, u l-preskrizzjoni tiġi interrotta biss b’avviż bil-miktub li jirriżerva d-drittijiet b’mod inekwivoku. Il-bini ta’ djarju għal skadenzi kuntrattwali u statutorji huwa kontroll tal-konformità, mhux xi ħaġa legali preċiża. Għall-problemi rikorrenti f’dan il-qasam, ara l-ħarsa ġenerali tagħna lejn kwistjonijiet legali korporattivi komuni.
Konformità ambjentali, tal-prodott u tal-post
L-Omgevingswet, fis-seħħ mill-1 ta' Jannar 2024, ikkonsolidat il-ġabra preċedenti ta' statuti dwar l-ippjanar, il-bini u l-ambjent f'sistema waħda. L-attivitajiet b'effett fuq l-ambjent fiżiku jew jaqgħu taħt regoli ġenerali jew jeħtieġu omgevingsvergunning, u l-awtoritajiet deċentralizzati, il-muniċipalitajiet, il-provinċji u l-bordijiet tal-ilma, huma l-korpi kompetenti, bl-omgevingsdiensten reġjonali jwettqu l-ispezzjoni u l-infurzar fil-prattika. In-negozji li jimmaniġġjaw l-iskart, jarmu fl-ilma, jarmu fl-arja, jaħżnu sustanzi perikolużi jew joperaw installazzjonijiet li jużaw ħafna enerġija għandhom jassumu li huma fil-kamp ta' applikazzjoni u jivverifikaw aktar milli jistennew.

Il-konformità tal-prodott hija mmexxija mill-UE u qed tiġi infurzata dejjem aktar fil-fruntiera. It-tqegħid ta’ prodott fis-suq tal-UE jeħtieġ konformità mal-leġiżlazzjoni armonizzata applikabbli, marka CE fejn preskritt, dokumentazzjoni teknika, u operatur ekonomiku responsabbli stabbilit fl-Unjoni. In-negozji tal-ikel jirrispondu għan-Nederlandse Voedsel- en Warenautoriteit għall-iġjene, it-tikkettar u t-traċċabilità; is-sikurezza tal-prodotti għall-konsumatur, il-makkinarju, il-ġugarelli u t-tagħmir elettriku jaqgħu taħt l-istess awtorità. It-trasport, il-ġarr tal-iskart, l-akkomodazzjoni u l-infrastruttura huma sorveljati mill-Inspectie Leefomgeving en Transport.
L-obbligi tas-sostenibbiltà korporattiva jappartjenu wkoll hawnhekk, b'kawtela. L-ambitu u ż-żmien tar-rappurtar tas-sostenibbiltà ġew emendati ripetutament fil-livell tal-UE permezz tal-proċess omnibus, u l-implimentazzjoni Olandiża baqgħet lura, għalhekk kwalunkwe dikjarazzjoni dwar min jirrapporta u minn meta għandha tiġi vverifikata mal-pożizzjoni attwali aktar milli tittieħed minn artikolu eqdem. Dak li huwa stabbilit hija l-pożizzjoni dwar id-diliġenza dovuta: wara Omnibus I, id-Direttiva (UE) 2026/470 neħħiet ir-reġim armonizzat tar-responsabbiltà ċivili mid-direttiva dwar id-diliġenza dovuta tas-sostenibbiltà korporattiva, illimitat il-penali għal tlieta fil-mija, u stabbilixxiet it-traspożizzjoni għas-26 ta' Lulju 2028 u l-applikazzjoni għas-26 ta' Lulju 2029.
Tindif korporattiv u liċenzji tas-settur
Sett ta' obbligi huwa marbut sempliċement mal-eżistenza bħala entità legali Olandiża. Ir-reġistrazzjoni fil-Handelregister fil-Kamer van Koophandel trid tinżamm aġġornata, inklużi d-diretturi, il-firmatarji awtorizzati u l-indirizz irreġistrat; reġistru skadut huwa dak li jippermetti li direttur preċedenti jinżamm bħala għadu awtorizzat. Is-sidien benefiċjarji aħħarija jridu jkunu rreġistrati fir-reġistru UBO miżmum mill-Kamer van Koophandel. L-aċċess pubbliku ġenerali għal dak ir-reġistru ngħalaq wara s-sentenza tal-Qorti tal-Ġustizzja tat-22 ta' Novembru 2022, iżda d-dmir ta' reġistrazzjoni nnifsu ma nbidilx u l-aċċess jibqa' miftuħ għall-awtoritajiet kompetenti u, f'ċirkostanzi definiti, għall-istituzzjonijiet b'obbligi skont il-Wwft.
Il-governanza korporattiva tipprovdi saff ieħor. Id-diretturi għandhom id-dmir li jaġixxu fl-interessi tal-kumpanija u n-negozju tagħha, il-kunflitti ta’ interess iridu jiġu ddikjarati u d-direttur konfliġġenti eskluż mid-deċiżjoni, u r-reġimi tal-bord b’żewġ livelli u tal-kunsill tax-xogħol iġibu magħhom ir-rekwiżiti ta’ konsultazzjoni u approvazzjoni tagħhom stess. Mill-1 ta’ Jannar 2025 ilha tapplika l-proċedura ta’ inkjesta Wet aanpassing geschillenregeling en verduidelijking ontvankelijkheidseisen, li biddlet ir-regoli dwar it-tilwim bejn l-azzjonisti u dwar l-aċċess għall-proċedura ta’ inkjesta quddiem l-Ondernemingskamer (Kamra tal-Intrapriżi).
Barra minn dan kollu, is-servizzi finanzjarji jeħtieġu awtorizzazzjoni taħt il-Wet op het financiele toezicht mingħand De Nederlandsche Bank jew l-Autoriteit Financiele Markten. Il-logħob tal-ażżard jeħtieġ liċenzja mill-Kansspelautoriteit. Il-fornituri tal-kura tas-saħħa jwieġbu lill-Inspectie Gezondheidszorg en Jeugd u, għat-tariffi u l-imġiba tas-suq, lin-Nederlandse Zorgautoriteit. Il-kura tat-tfal, is-sigurtà privata, it-trasport bit-taxi, l-ipproċessar tal-iskart u l-armi tan-nar kollha għandhom ir-reġimi tagħhom stess. Ir-regola ġenerali hija li jekk id-dħul fis-suq tiegħek huwa kkontrollat, il-kundizzjonijiet tal-liċenzja huma obbligi ta’ konformità tal-ewwel ordni, u l-ksur tagħhom ipoġġi l-liċenzja aktar milli sempliċement il-karta tal-bilanċ tiegħek f’riskju.
Min jinforza xiex: is-superviżuri Olandiżi f'daqqa t'għajn
Il-konformità ssir maniġġabbli ladarba tkun tista' ssemmi l-awtorità wara kull obbligu, għax dan jgħidlek l-istrumenti ta' infurzar li tiffaċċja, id-dmirijiet ta' rappurtar li għandek u t-ton tal-konverżazzjoni li se jkollok. Din li ġejja hija l-mappa tax-xogħol għal ħafna negozji.
- Awtorizzazzjoni tal-Persuni: il-GDPR u l-Uitvoeringswet AVG, notifiki ta’ ksur tad-dejta u lmenti minn suġġetti tad-dejta.
- Spezzjoni tax-Xogħol Olandiża: il-kundizzjonijiet tax-xogħol, il-ħin tax-xogħol, il-paga minima statutorja, l-impjieg ta’ ċittadini barranin u, dejjem aktar, l-isfruttament tax-xogħol.
- Autoriteit Consument en Markt: il-kompetizzjoni, il-protezzjoni tal-konsumatur u s-swieq regolati tal-enerġija, tat-telekomunikazzjoni, tal-posta u tat-trasport.
- De Nederlandsche Bank u l-Autoriteit Financiele Markten: superviżjoni prudenzjali u tal-kondotta tal-impriżi finanzjarji taħt il-Wet op het financieel toezicht, u s-superviżjoni Wwft tal-istituzzjonijiet allokati lilhom.
- Belastingdienst, inkluż Bureau Toezicht Wwft: prospetti u pagamenti tat-taxxa, żamma ta' rekords, u superviżjoni kontra l-ħasil tal-flus tan-negozjanti u l-intermedjarji.
- FIU-Nederland: jirċievi rapporti ta’ tranżazzjonijiet mhux tas-soltu u jiddeċiedi liema jsiru tranżazzjonijiet suspettużi mgħoddija lill-awtoritajiet investigattivi.
- Nederlandse Voedsel- en Warenautoriteit: is-sikurezza tal-ikel, is-sikurezza tal-prodotti, it-tikkettar u l-benessri tal-annimali.
- Inspectie Leefomgeving en Transport: trasport, ġarr ta’ skart, ilma u akkomodazzjoni.
- Muniċipalitajiet, provinċji u omgevingsdiensten: permessi u infurzar taħt l-Omgevingswet.
- Rijksinspectie Digitale Infrastructuur u s-superviżuri settorjali taċ-ċibersigurtà: id-dmir ta' kura u rappurtar ta' inċidenti skont is-Cyberbeveiligingswet, bir-reġistrazzjoni fiċ-Ċentru Nazzjonali tas-Sigurtà Ċibernetika.
- Douane u s-Centrale Dienst voor In- en Uitvoer: id-dwana, il-kontroll tal-esportazzjoni, il-liċenzjar għal użu doppju u s-sanzjonijiet fil-fruntiera.
- Regolaturi tas-settur: Kansspelautoriteit għal-logħob tal-azzard, Inspectie Gezondheidszorg en Jeugd u Nederlandse Zorgautoriteit għall-kura tas-saħħa, u Nederlandse Arbeidsautoriteit għad-dħul ta' intermedjarji tax-xogħol mill-2027.
Wara dawn kollha hemm ir-rotta kriminali. Il-Wet op de economische delicten jikkonverti l-ksur ta’ lista twila ta’ statuti regolatorji f’reati ekonomiċi, investigati mill-FIOD jew mill-ispettorat ikkonċernat u mħarrka mill-Functioneel Parket. Din hija r-rotta li biha problema amministrattiva ssir waħda kriminali, u huwa għalhekk li d-deċiżjoni dwar kif għandha tingħata tweġiba lill-ewwel talba tas-superviżur għal informazzjoni hija deċiżjoni legali aktar milli waħda operattiva.
Kemm jiswa fil-fatt in-nuqqas ta' konformità
L-ispiża ovvja hija l-multa, u l-limiti huma għoljin: għoxrin miljun ewro jew erba’ fil-mija tal-fatturat dinji skont il-GDPR, multi bbażati fuq il-fatturat fil-liġi tal-kompetizzjoni, u kategoriji ta’ penali skont id-Dikjarazzjoni dwar il-Kummerċ li jiżdiedu skont is-serjetà tar-reat. Iżda l-multi rarament huma l-akbar oġġett fuq il-kont.
It-tieni spiża hija t-telf tal-permess biex topera. Superviżur jista' jissospendi jew jirtira liċenzja, jimponi ordni soġġetta għal ħlas ta' penali li jibqa' għaddej kuljum sakemm tikkonforma, jagħlaq il-post, jew jipprojbixxi prodott milli jitqiegħed fis-suq. Għal negozju regolat dan huwa eżistenzjali b'mod li multa mhijiex, u jidħol fis-seħħ immedjatament anke jekk ikun hemm oġġezzjoni jew appell pendenti, sakemm ma jissospendihx imħallef ta' rimedju proviżorju.
It-tielet spiża hija personali. Id-diretturi jistgħu jinżammu responsabbli lejn il-kumpanija għal ġestjoni mhux xierqa, lejn partijiet terzi għal atti ħżiena, u lejn il-patrimonju f'każ ta' falliment fejn il-kontijiet ma ġewx ippreżentati jew l-amministrazzjoni kienet inadegwata. Skont l-artikolu 51 tal-Wetboek van Strafrecht, reat imwettaq minn kumpanija jista' jiġi akkużat ukoll kontra dawk li dderieġewha jew konxjament ippermettewha, li jfisser li l-fajl ta' konformità jsir evidenza dwar individwi kif ukoll dwar l-entità.
Ir-raba’ spiża hija kummerċjali u rarament tidher f’memorandum legali. Il-banek jerġgħu jivvalutaw ir-relazzjonijiet, l-assiguraturi jipprezzaw mill-ġdid jew jirtiraw il-kopertura, il-proċessi tas-sejħiet għall-offerti jeħtieġu dikjarazzjonijiet li ma tistax tagħmel aktar, il-klijenti jinvokaw drittijiet ta’ awditjar u terminazzjoni, u l-akkwirenti jiskontaw għal indennizzi. Nuqqasijiet ta’ konformità jitfaċċaw ukoll snin wara fid-diliġenza dovuta, fejn il-prezz jitħallas għat-tieni darba. Li żżomm ruħek aġġornat, kif targumenta n-nota tagħna dwar li tibqa’ pass ’il quddiem mill-konformità korporattiva , huwa ħafna irħas mir-rimedju taħt superviżjoni.
Il-bini ta' programm ta' konformità li tista' tagħti prova tiegħu
Programm ta’ konformità huwa sistema biex l-obbligi jinbidlu f’imġiba u l-imġiba fi prova. Jibda b’reġistru tal-obbligi: lista waħda ta’ dak kollu li jorbot lin-negozju, organizzata skont l-oqsma stabbiliti hawn fuq, bis-sors, is-superviżur, is-sid intern u l-evidenza li turi li l-obbligu ġie ssodisfat. Il-biċċa l-kbira tal-organizzazzjonijiet jiskopru matul dan l-eżerċizzju li l-problema mhijiex nuqqas ta’ qbil dwar ir-regoli iżda n-nuqqas ta’ xi ħadd li jippossjedihom.
Imbagħad tiġi l-valutazzjoni tar-riskju. Agħti punteġġ lil kull obbligu fuq il-probabbiltà ta’ falliment u s-severità tal-konsegwenzi tiegħu, u kun onest li s-severità mhix biss finanzjarja: permess f’riskju jegħleb multa akbar. Ikkonċentra l-kontrolli fejn il-punteġġ huwa għoli minflok ma tifrex l-isforz b’mod ugwali, u rreġistra r-raġunament, għaliex superviżur jaċċetta prijoritizzazzjoni intenzjonata ħafna aktar faċilment milli lista ta’ kontroll mhux differenzjata li ħadd ma lesta.
Il-kontrolli mbagħad jeħtieġ li jiġu ddisinjati fil-proċess aktar milli jiġu inkorporati. Pass ta' skrinjar fis-sistema tad-dħul tal-ordnijiet, qasam obbligatorju għall-bażi legali fl-għodda tal-kummerċjalizzazzjoni, approvazzjoni minn erba' għajnejn fuq pagamenti 'l fuq minn ċertu limitu u tfakkira awtomatika għad-dati tat-tiġdid tal-permessi kollha jaħdmu għax joperaw mingħajr ma ħadd jiftakar li jkun konformi. Agħti lil kull kontroll sid bl-awtorità u l-baġit biex iġegħlu jaħdem, u linja ta' rappurtar lil membru tal-bord li huwa responsabbli għat-totalità.
It-taħriġ jappartjeni lin-nies li jieħdu d-deċiżjonijiet inkwistjoni: il-bejgħ u l-akkwist għall-kompetizzjoni u s-sanzjonijiet, il-kummerċjalizzazzjoni u l-IT għall-protezzjoni tad-dejta, l-HR għall-impjiegi, il-finanzi għat-taxxa u l-pagamenti. Żommha konkreta u qasira, irrepetiha, u rreġistra l-attendenza. Żid kanal ta' informazzjoni li jissodisfa l-leġiżlazzjoni dwar l-informaturi u li n-nies fil-fatt jafdaw, u ħu r-rapporti bis-serjetà biżżejjed biex tinvestigahom kif suppost.
Fl-aħħar nett, immonitorja u agħti prova. Issettja ritmu għall-verifiki interni, ittraċċa kampjun ta’ tranżazzjonijiet minn tarf sa tarf mill-inqas kull sena, irreġistra l-inċidenti u dawk li kważi seħħew, segwi r-rimedju sat-tlestija, u irrapporta lill-bord fuq skeda aktar milli biss wara li xi ħaġa tmur ħażin. Żomm il-politiki kkontrollati mill-verżjonijiet, irreġistra d-data li fiha ġiet riveduta kull waħda, u ppreserva l-evidenza għal mill-inqas il-perjodu statutorju ta’ żamma. Fejn kwistjoni tirriżulta li hija ksur, ħu parir kmieni dwar jekk l-iżvelar volontarju jtejjibx il-pożizzjoni tiegħek; f’diversi reġimi dan iseħħ, iżda biss jekk iseħħ qabel ma s-superviżur isib mod ieħor. Avukat tal-konformità u l-avukat korporattiv tiegħek jistgħu jgħinuk tiddeċiedi dan malajr, li ġeneralment huwa dak li teħtieġ is-sitwazzjoni.
Mistoqsijiet frekwenti
X'inhi lista ta' kontroll tal-konformità korporattiva?
Lista ta' kontroll tal-konformità korporattiva hija għodda ta' ġestjoni strateġika li tgħin lill-organizzazzjonijiet jidentifikaw, isegwu, u jimmitigaw ir-riskji legali u regolatorji billi tipprovdi qafas strutturat għall-konformità.
Għaliex il-konformità korporattiva hija importanti għan-negozji?
Il-konformità korporattiva hija kruċjali peress li tissalvagwardja kontra vulnerabbiltajiet legali u finanzjarji, ittejjeb il-kredibbiltà organizzazzjonali, u sservi bħala għodda strateġika għall-ġestjoni tar-riskju u l-governanza etika.
X'inhuma l-komponenti ewlenin ta' lista ta' kontroll ta' konformità effettiva?
Listi ta' kontroll effettivi għall-konformità tipikament jinkludu oqsma bħall-aderenza regolatorja, standards etiċi, ġestjoni tar-riskju operattiv, rappurtar finanzjarju, protezzjoni tad-dejta, u politiki ta' sikurezza fuq il-post tax-xogħol.
Kif taħdem il-konformità korporattiva fil-prattika?
Il-konformità korporattiva hija implimentata permezz ta' oqfsa istituzzjonali stabbiliti, politiki ċari, monitoraġġ kontinwu, u integrazzjoni kulturali li tħeġġeġ imġieba etika u responsabbiltà fi ħdan l-organizzazzjoni.
Law and More Jagħti pariri lin-negozji fin-Netherlands dwar il-firxa sħiħa ta' obbligi ta' konformità: kwistjonijiet tal-impjiegi u tal-kunsilli tax-xogħol, protezzjoni tad-dejta u ċibersigurtà, liġi tal-kompetizzjoni u tal-konsumatur, kontra l-ħasil tal-flus u sanzjonijiet, permessi u rekwiżiti tal-prodott, governanza korporattiva u responsabbiltà tad-diretturi. Aħna ngħinu fit-tfassil tal-obbligi, nibnu u nittestjaw programmi, nittrattaw investigazzjonijiet u spezzjonijiet, u nirrappreżentaw kumpaniji u d-diretturi tagħhom meta jkun involut superviżur jew is-servizz tal-prosekuzzjoni pubblika. kuntatt Law and More biex tiddiskuti fejn jinsab in-negozju tiegħek.